Данные на 1 октября 2026 года. Источник — ТОП застройщиков РФ по объёму текущего строительства на портале ЕРЗ.РФ (Единый ресурс застройщиков), выпуски с января 2024 по октябрь 2026. Сравнение «за год» — с выпуском на 1 октября 2025 года. Все расчёты сделаны редакцией по открытым данным рейтинга.
Коротко
- В рейтинге 2 954 застройщика. Вместе они строят 130,1 млн м² жилья.
- Без Фонда реновации, который в августе резко увеличил учитываемый объём, рынок за год вырос всего на 1%: со 125,2 до 126,4 млн м².
- Площадь с перенесёнными сроками ввода выросла с 16,9 до 19,1 млн м². Это уже 15,1% всей стройки против 13,5% год назад.
- Средний перенос, взвешенный по площади, удлинился с 2,9 до 3,3 месяца.
- Москва сокращается: −10,5% за год без учёта реновации. Растут Краснодарский край (+12,8%), Петербург (+6,3%), Крым, Дагестан, Алтайский край.
Рынок в цифрах
Рейтинг ЕРЗ показывает, сколько квадратных метров жилья каждый застройщик строит прямо сейчас. Это опережающий индикатор: сегодняшняя стройка — завтрашний ввод и предложение на рынке.
| Показатель | 01.10.2025 | 01.10.2026 | Изменение |
|---|---|---|---|
| Застройщиков в рейтинге | 2 911 | 2 954 | +43 |
| Строится, млн м² (всего) | 125,4 | 130,1 | +3,8% |
| Строится без Фонда реновации, млн м² | 125,2 | 126,4 | +1,0% |
| С переносом срока ввода, млн м² | 16,9 | 19,1 | +13% |
| Доля площади с переносом (без реновации) | 13,5% | 15,1% | +1,6 п.п. |
| Средний перенос по площади, мес. | 2,9 | 3,3 | +0,4 |
Рост на 4% выглядит неплохо, но почти весь он — от одной строки рейтинга. Фонд реновации Москвы ещё 1 июля 2026 года учитывался с 10 жилыми комплексами и 0,28 млн м². В выпуске на 1 августа у него уже 149 комплексов и 3,66 млн м², и он сразу поднялся на второе место. Это изменение учёта, а не новая стройка. Поэтому дальше в разборе Фонд реновации не учитывается.
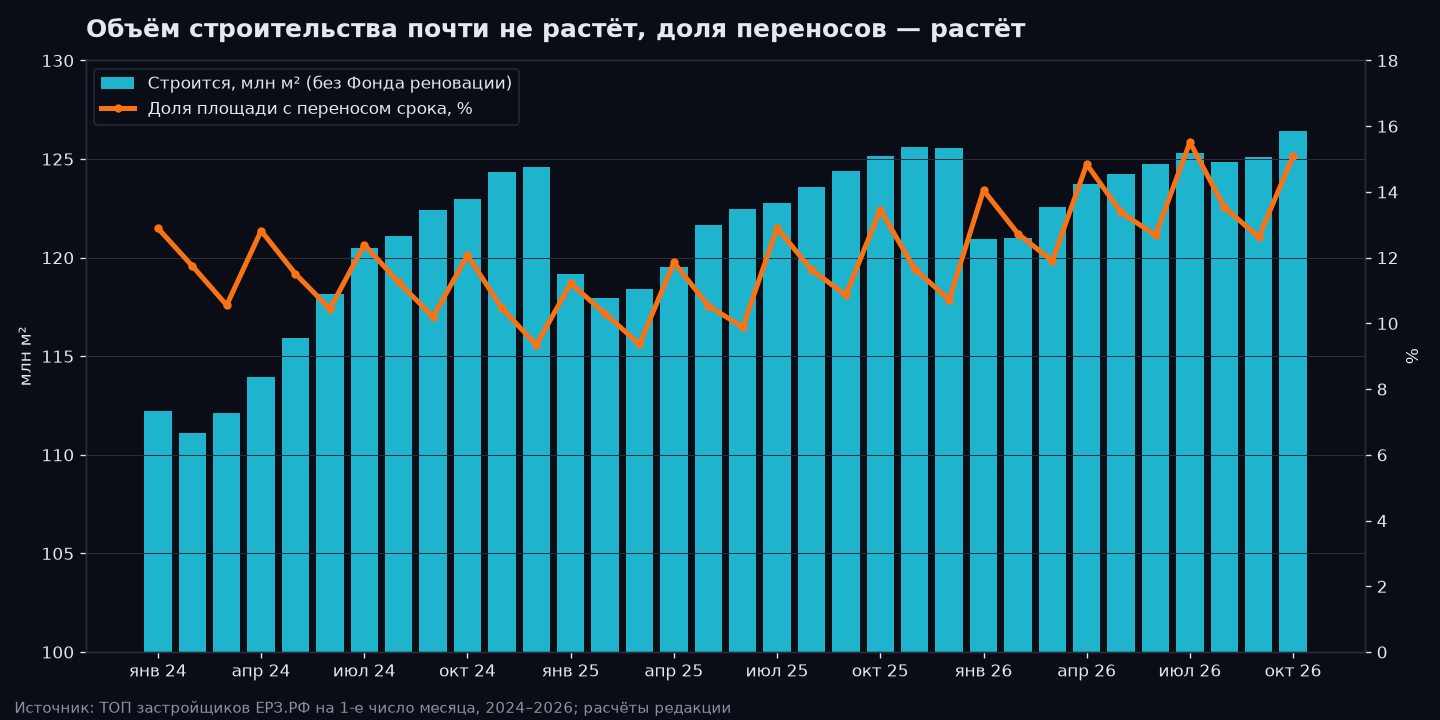
На графике видно: за 2024 год объём стройки вырос примерно со 112 до 125 млн м². С тех пор он почти не меняется. Доля перенесённой площади при этом растёт волнами и каждый квартал обновляет максимум: 12,9% в июле 2025, 15,5% в июле 2026.
Лидеры: смена динамики внутри ТОП-15
Состав первой пятёрки за год не изменился: Самолет, ПИК, DOGMA, ТОЧНО и ССК. Изменилась динамика.
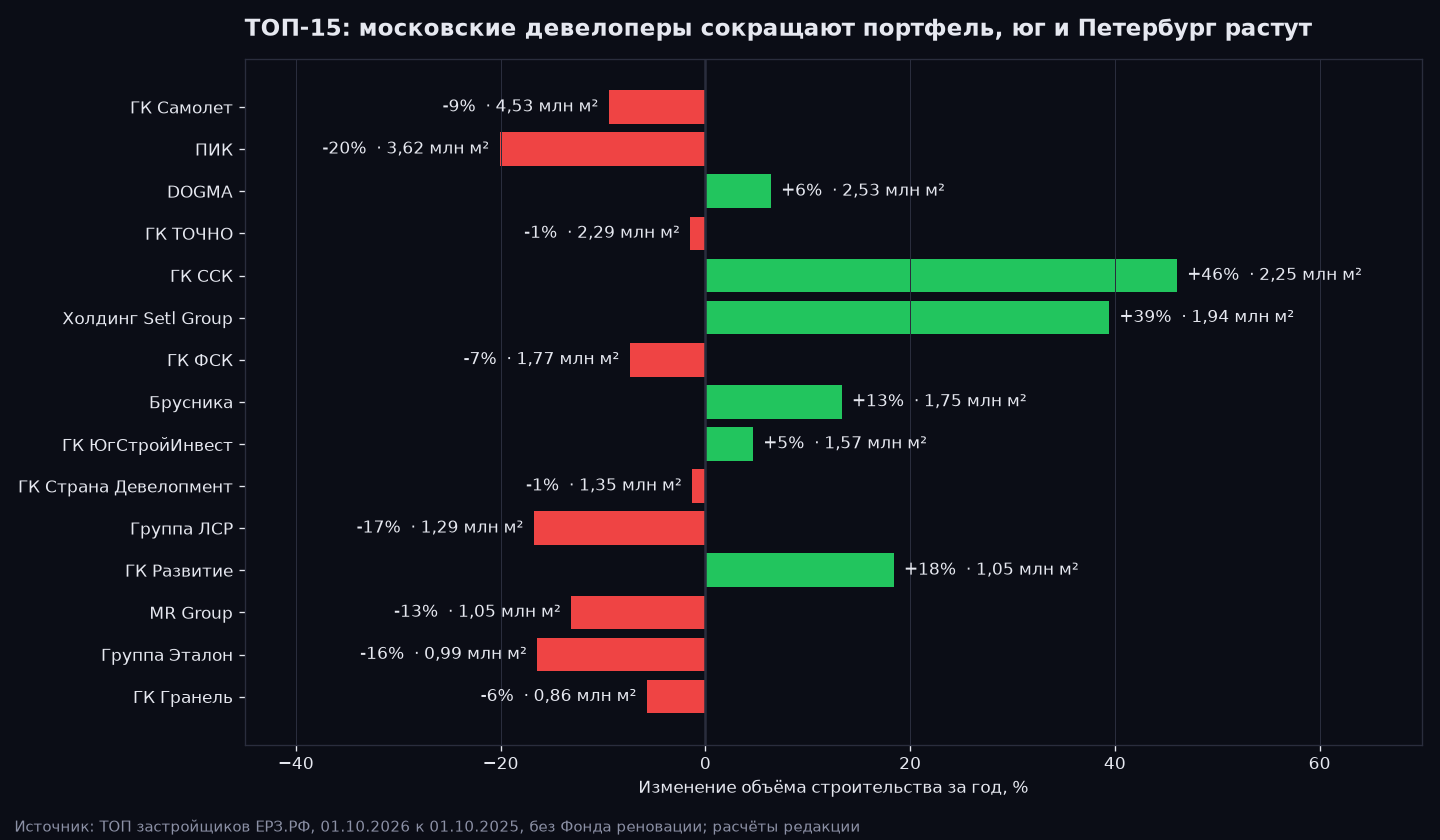
Сокращают портфель крупные московские девелоперы. У ПИК −0,91 млн м² (−20%), у ГК А101 −44%, у Level Group −24%, у Группы ЛСР −17%, у Группы Эталон −16%, у MR Group −13%. Самолет остаётся первым с 4,53 млн м², но за год потерял 9% объёма.
Растут региональные компании. Краснодарская ГК ССК прибавила 46% и поднялась с 8-го на 6-е место. Петербургский холдинг Setl Group вырос на 39%. У ГК Развитие из Воронежа +18%, у Брусники из Екатеринбурга +13%, у DOGMA +6%.
Среди тех, кто быстрее всех поднялся в первую сотню:
- СЗ СтройдомКраснодар — с 1 157-го на 49-е место (+0,30 млн м²)
- СЗ КАП, Краснодарский край — с 89-го на 27-е (+0,39 млн м²)
- ГК Первый Трест, Башкортостан — со 110-го на 34-е
- ГК Фортис Девелопмент, Свердловская область — с 310-го на 69-е
- ГК СКАЙГРУПП ДЕВЕЛОПМЕНТ, Крым — с 264-го на 76-е
Из первой сотни за год выбыли 16 компаний. Среди них Sminex (с 35-го на 129-е место), TEKTA GROUP (с 62-го на 266-е), РГ-Девелопмент (с 68-го на 368-е), МСК, ГК Пионер, Неометрия.
Главный риск: переносы сроков
Через проектное финансирование и эскроу-счета рынок защищает покупателя от потери денег, но не от ожидания. Перенос срока означает, что деньги дольше лежат на эскроу, а кредит дольше обслуживается по высокой ставке.
Перенесённая площадь сосредоточена у нескольких компаний. Первая десятка по объёму переносов:
| Застройщик | Перенесено, тыс. м² | Доля от его стройки |
|---|---|---|
| ГК Самолет | 1 944 | 42,9% |
| Seven Suns Development | 375 | 100% |
| ГК ТОЧНО | 345 | 15,1% |
| DOGMA | 336 | 13,3% |
| ГК ОСНОВА | 199 | 54,2% |
| МСК | 196 | 100% |
| УГАИК | 189 | 100% |
| ГК ФСК | 158 | 8,9% |
| ГК Ташир | 143 | 100% |
| ДСК-1 (ХМАО) | 134 | 73,3% |
Самолет — главный сигнал года. Доля перенесённой площади у лидера рынка росла каждый квартал: 6,9% в январе 2025, 21% в октябре 2025, 33,6% в апреле 2026, 42,9% сейчас. Средний перенос за то же время вырос с 0,8 до 7,3 месяца, а рейтинг ЕРЗ снизился с 4,5 до 2,5 балла. Только Самолет даёт 10% всей перенесённой площади страны. Без него доля переносов на рынке составляет 14,1%: тоже рост, но более плавный.
Масштаб снижает риск, но не убирает его. У 13 компаний с портфелем больше 1 млн м², кроме Самолета, перенесено в среднем 5,1% площади (год назад 7,3%). У 2 732 застройщиков с портфелем меньше 100 тыс. м² — 20,3%. У 585 компаний перенесён весь объём строительства.
География: Москва уступает югу
| Регион офиса застройщика | Строится, млн м² | За год |
|---|---|---|
| Москва (без реновации) | 24,6 | −10,5% |
| Краснодарский край | 13,9 | +12,8% |
| Санкт-Петербург | 10,4 | +6,3% |
| Свердловская область | 5,2 | +3,7% |
| Московская область | 2,6 | −11,7% |
| Крым | 2,6 | +10,6% |
| Алтайский край | 1,3 | +21,3% |
| Дагестан | 1,6 | +20,4% |
Доля московских застройщиков в стройке страны за год снизилась с 22% до 19,5%. Сокращается также портфель компаний из Подмосковья, Приморья, Самарской области, Татарстана и Удмуртии. Краснодарский край вместе со Ставропольем и Крымом окончательно стал вторым полюсом рынка.
Регион здесь — место головного офиса. Московские компании строят и в других регионах, поэтому таблица показывает, где сосредоточены девелоперские группы, а не где стоят дома.
Концентрация: рынок не консолидируется
Есть распространённое мнение, что при высокой ставке крупные игроки забирают рынок. Данные ЕРЗ этого пока не подтверждают:
- ТОП-10 держит 18,7% стройки (год назад 18,9%)
- ТОП-100 — 46,5% (было 47,8%)
- компании с портфелем меньше 100 тыс. м² — 40%, как и год назад
Медианный застройщик строит около 13 тыс. м², то есть один-два дома. Рынок остаётся раздробленным. Перераспределение идёт не от малых к большим, а из Москвы в регионы.
Что это значит для бизнеса
Девелоперам и инвесторам. Объём новой стройки перестал расти, а значит, через 1,5–2 года не будет и прироста ввода. Конкуренция за покупателя в регионах роста — Кубань, Петербург, Урал, Крым — усилится: туда уходит предложение, которое сокращается в Москве.
Подрядчикам и поставщикам. Проверяйте застройщика в ЕРЗ до подписания договора: смотрите долю переноса, длительность переноса и рейтинг. Перенос у генподрядчика — ранний признак задержки платежей по цепочке.
Банкам и лизингу. Средний перенос в 3,3 месяца при ставке 14% — прямые дополнительные расходы на обслуживание проектного кредита. Риск сосредоточен у небольших застройщиков (20% переносов) и у отдельных крупных компаний.
Покупателям и агентствам. 68% застройщиков сдают дома без переносов. Однако перенесённая площадь растёт быстрее, чем стройка в целом. Срок сдачи в договоре стоит сверять с историей переносов у конкретной компании.
Главное
- Рынок жилищного строительства год стоит на месте: 126 млн м² без учёта изменения в учёте реновации.
- Переносы растут быстрее объёма: 19,1 млн м², или 15,1% стройки, в среднем на 3,3 месяца.
- Лидер рынка Самолет дал 10% всех переносов страны и опустился в рейтинге ЕРЗ до 2,5 балла.
- Москва за год потеряла 10,5% объёма. Растут Кубань, Петербург, Крым, Дагестан и Алтай.
- Консолидации нет: на ТОП-10 приходится меньше 19% рынка, малые компании держат 40%.
Мини-задание: найдите в рейтинге ЕРЗ трёх застройщиков, с которыми работаете, и выпишите долю переноса сроков у каждого. Если она выше 15%, то есть выше среднего по рынку, пересмотрите условия оплаты и график работ.
Полный рейтинг: ТОП застройщиков РФ на ЕРЗ.РФ
Больше разборов рынка с выводами для бизнеса — в деловом листке «Масштаб» на mat-labs.ru